2024年中国输配电及控制设备制造行业影响因素分析——以配电开关控制设备制造为例
一、引言
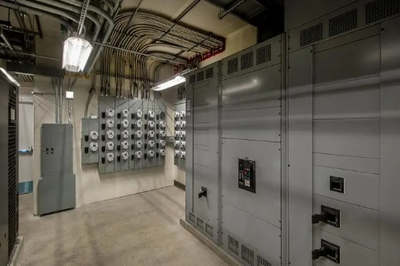
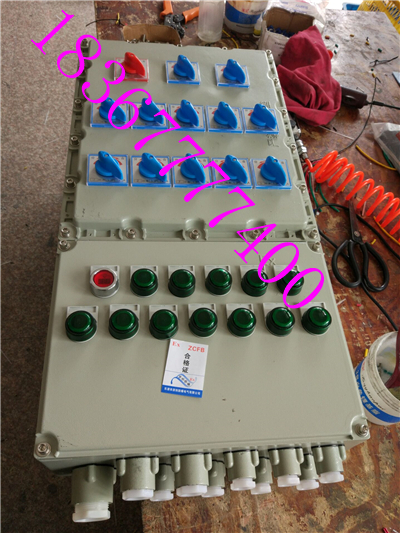
输配电及控制设备制造行业是电力工业的重要组成部分,承担着电能传输、分配与控制的关键任务。配电开关控制设备作为该行业的核心细分领域,主要包括断路器、隔离开关、负荷开关、环网柜、开关柜等产品,广泛应用于电网建设、工业用电、建筑配电等场景。2024年,在新型电力系统建设、新能源大规模接入、智能化升级等多重因素交织下,中国配电开关控制设备制造行业面临新的机遇与挑战。本文从政策环境、市场需求、技术创新、产业链协同、竞争格局及International贸易等维度,系统分析影响行业发展的关键因素。
二、政策环境因素
1. 新型电力系统建设政策驱动
国家层面持续推进新型电力系统构建,2024年国家能源局等部门出台多项政策,强调加强配电网智能化改造和可靠性提升。配电开关设备作为配电网的关键节点设备,直接受益于配网建设投资增长。政策要求提高配电网自动化覆盖率,推动一二次融合设备、智能开关柜等产品的需求释放。
2. 新能源消纳与电网升级要求
随着风电、光伏装机规模扩大,电网对灵活性和可控性提出更高要求。政策鼓励分布式能源接入和微电网建设,配电开关设备需适应双向潮流、故障快速隔离等新工况,推动产品向智能化、环保化方向升级。
3. 环保与能效标准趋严
“双碳”目标下,SF6气体绝缘开关设备的环境影响受到关注,政策引导逐步减少SF6使用,推动干燥空气、环保气体绝缘开关设备的研发与推广。能效标准提升促使企业优化产品设计,降低设备损耗。
三、市场需求因素
1. 电网投资结构性变化
2024年国家电网和南方电网投资继续向配电网倾斜,配网自动化、数字化改造投资增加。配电开关控制设备作为配网核心装备,市场需求保持稳定增长。但主网建设增速放缓,对高压开关设备需求形成一定抑制。
2. 新能源与新兴负荷带动
分布式光伏、储能、电动汽车充电设施的大规模建设,带动中低压配电开关设备需求。例如,光伏并网柜、储能隔离柜、充电桩配电开关等细分产品市场快速扩张。
3. 工业与建筑领域需求分化
制造业复苏节奏不一,部分高耗能行业投资放缓,影响工业配电设备需求;而数据中心、轨道交通、市政工程等领域投资增长,为配电开关设备提供增量市场。
四、技术创新因素
1. 智能化与数字化技术融合
物联网、人工智能、边缘计算等技术加速渗透,推动配电开关设备向智能终端演进。一二次融合设备、智能传感器内置、状态监测与故障诊断功能成为产品竞争力关键。2024年,具备通信功能和远程运维能力的智能开关柜需求显著上升。
2. 环保型开关技术发展
环保气体绝缘、固体绝缘、真空开断等技术持续进步,替代SF6的环保开关设备在12kV-40.5kV电压等级逐步推广。技术成熟度提升和成本下降将影响市场渗透速度。
3. 高可靠性设计与试验技术
配电网对供电可靠性要求提高,促使企业加强产品可靠性设计,如提高机械寿命、加强绝缘配合、优化温升性能等。数字化仿真和自动化测试技术应用缩短研发周期。
五、产业链与供应链因素
1. 原材料价格波动
铜、铝、钢材等大宗商品价格波动直接影响生产成本。2024年铜价高位震荡,对开关柜导体、触头等部件成本形成压力,企业盈利能力受到考验。
2. 核心元器件供应
真空灭弧室、智能控制器、传感器等核心部件供应稳定性影响生产交付。部分高端芯片和传感器仍依赖进口,供应链安全风险需关注。
3. 产能与产业集聚
行业产能主要集中在长三角、珠三角等地区,产业集群效应明显。但中低端产品同质化严重,产能过剩风险与高端产品供给不足并存,结构性调整压力加大。
六、竞争格局因素
1. 市场集中度与竞争态势
配电开关控制设备市场参与者众多,包括大型国有企业、外资品牌和大量中小民营企业。高端市场及智能电网项目仍由头部企业主导,中低端市场竞争激烈,价格战频发,利润空间收窄。
2. 企业差异化竞争
领先企业通过技术研发、系统解决方案提供、服务网络建设构建竞争壁垒。中小企业则聚焦细分市场或区域市场,寻求专业化生存空间。2024年,具备智能化集成能力的企业竞争优势更加明显。
3. 外资品牌与本土替代
外资品牌在高端开关设备领域仍具技术优势,但本土企业在智能化应用和成本控制方面进步显著,国产替代进程在配网领域加速推进。
七、International贸易与外部环境因素
1. 出口市场机遇
“一带一路”沿线国家电网建设需求增长,为中国配电开关设备出口提供市场空间。2024年,东南亚、中东、非洲等地区电力基础设施投资加速,带动中低压开关柜等产品出口。
2. 贸易壁垒与标准挑战
欧美市场对环保、安全标准要求严格,技术壁垒和认证成本较高。International贸易摩擦和汇率波动增加出口不确定性,企业需加强International标准认证和本地化布局。
3. 供应链本地化趋势
全球供应链重构背景下,部分海外市场要求本地化生产或提高本地采购比例,促使中国企业考虑海外建厂或合作生产,以规避贸易风险。
八、结论与建议
2024年,中国配电开关控制设备制造行业在政策驱动、新能源需求和智能化升级的推动下,市场空间持续拓展,但同时也面临原材料成本压力、中低端产能过剩、高端技术竞争和International贸易环境不确定性等挑战。企业应重点关注以下方向:一是加大智能化、环保化产品研发投入,提升产品附加值和差异化竞争力;二是加强供应链管理,应对原材料价格波动和核心部件供应风险;三是把握配电网改造和新能源配套市场机遇,优化产品结构;四是积极布局海外市场,提升International认证能力和本地化服务水平。行业处于转型升级的关键期,只有通过技术创新和提质增效,才能在激烈竞争中实现可持续发展。
如若转载,请注明出处:http://www.yzshdq66.com/product/31.html
更新时间:2026-11-01 21:12:10